Nachgefragt bei Loïc Sautebin, Regionalvertreter der Tellco pk in der Romandie

Die Pensionskasse ist für viele Unternehmen vor allem eines: eine gesetzliche Verpflichtung. Dabei kann die richtige Vorsorgelösung weit mehr bewirken. Sie kann Unternehmen im Wettbewerb um Fachkräfte stärken, flexible Arbeitsmodelle ermöglichen und die finanzielle Zukunft von Mitarbeitenden und Unternehmern langfristig absichern.

Doch worauf sollten KMU bei der beruflichen Vorsorge besonders achten? Im Interview erklärt Loïc Sautebin, Regionalvertreter der Tellco pk in der Romandie, wie die Pensionskasse zum Wettbewerbsvorteil werden kann, welche Vorsorgelücken es zu vermeiden gilt und weshalb die günstigste Lösung nicht immer die beste ist.
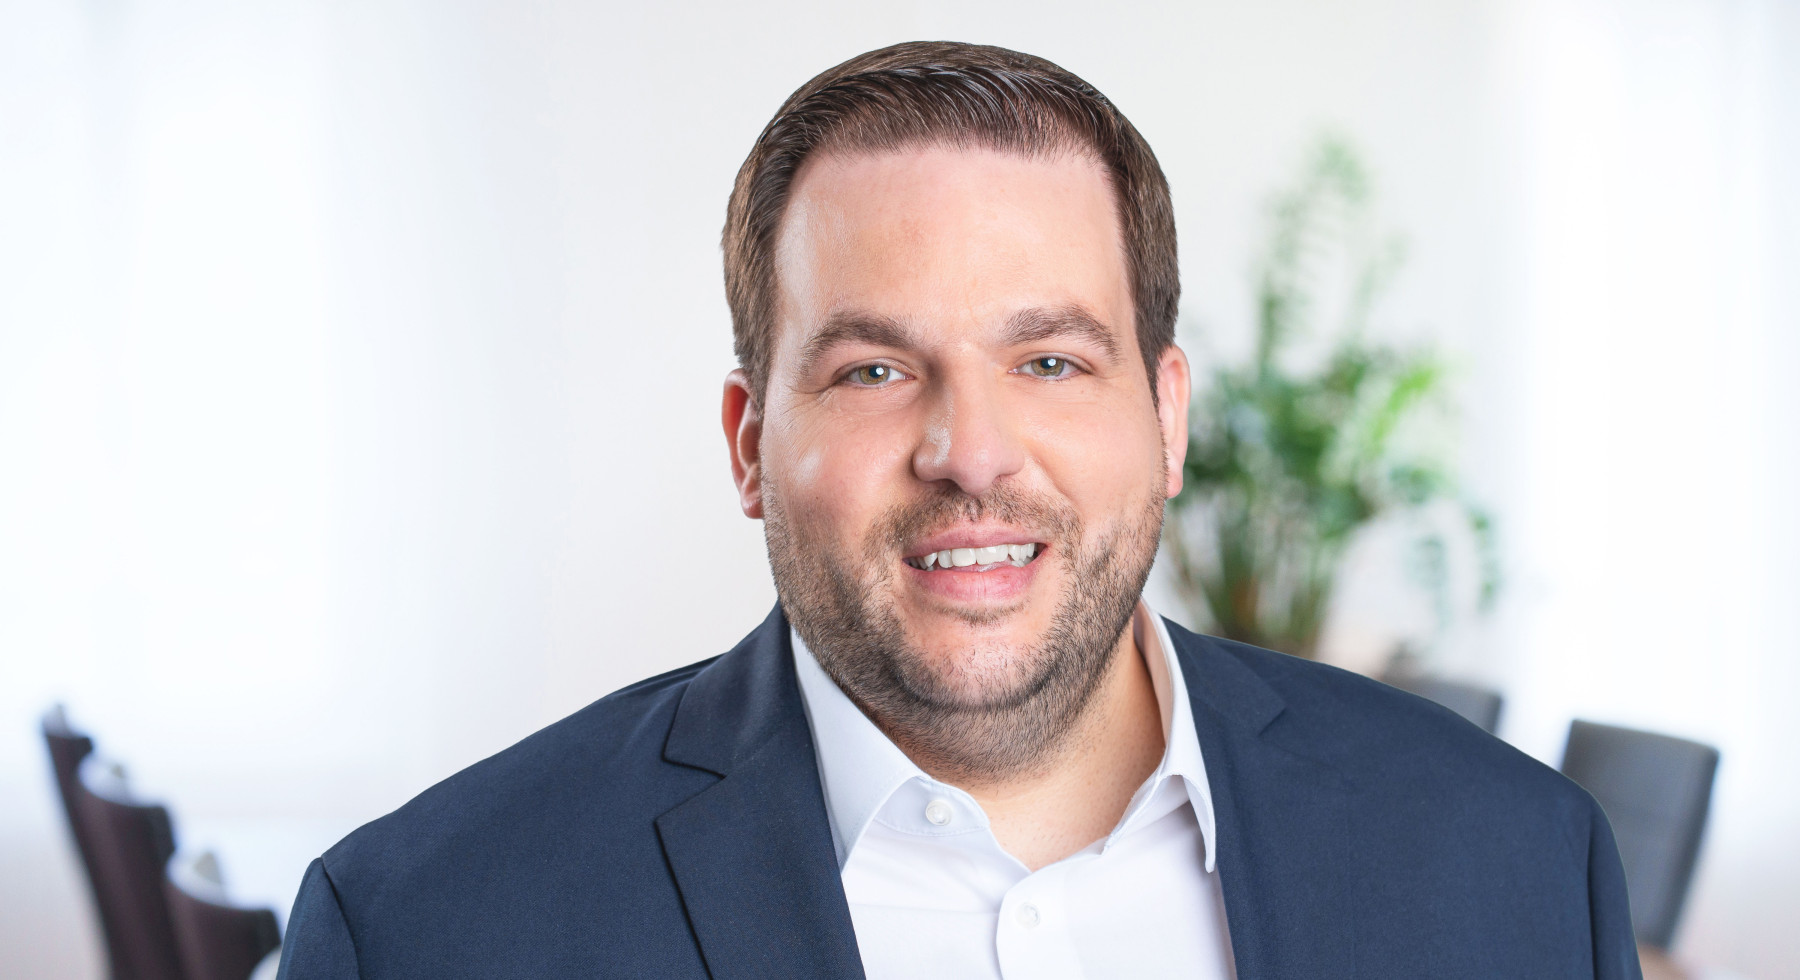
 

Loïc Sautebin, Tellco
Welche Rolle spielt die Pensionskasse im Wettbewerb um qualifizierte Fachkräfte?
Im Wettbewerb um qualifizierte Fachkräfte zählen nicht nur Lohn und Ferien. Eine attraktive Vorsorgelösung kann den Unterschied machen. Mit höheren Arbeitgeberbeiträgen oder zusätzlichen Vorsorgeleistungen können KMU zeigen, dass sie langfristig in ihre Mitarbeitenden investieren. Mein Tipp: Machen Sie die Vorteile Ihrer beruflichen Vorsorge auch im Rekrutierungsprozess sichtbar.
Worauf sollten KMU bei der beruflichen Vorsorge von Teilzeitmitarbeitenden achten?
Teilzeitarbeit ist heute selbstverständlich, eine gute Altersvorsorge aber leider nicht immer. Der gesetzliche Koordinationsabzug kann gerade bei kleinen Arbeitspensen zu erheblichen Vorsorgelücken führen. Eine Anpassung des Koordinationsabzugs an den Beschäftigungsgrad kann das versicherte Einkommen deutlich erhöhen. Wer flexible Arbeitsmodelle fördert, sollte deshalb auch bei der beruflichen Vorsorge auf Flexibilität setzen.
Wie können KMU ihre Vorsorgelösung auf flexible Arbeitsmodelle abstimmen?
Temporäre Einsätze, saisonale Beschäftigung und schwankende Arbeitspensen stellen KMU vor besondere Herausforderungen. Standardlösungen passen nicht immer zu diesen Arbeitsmodellen. Vorsorgelösungen mit einer Beitragsabrechnung auf Stundenlohnbasis können die Administration wesentlich vereinfachen. Meine Erfahrung zeigt: Die Pensionskasse sollte sich dem Geschäftsmodell anpassen, nicht umgekehrt.
Was raten Sie Unternehmerinnen und Unternehmern im Hinblick auf ihre eigene Altersvorsorge?
Viele Unternehmerinnen und Unternehmer investieren konsequent in ihr Unternehmen, vernachlässigen dabei aber ihre persönliche Altersvorsorge. Sich ausschliesslich auf einen späteren Unternehmensverkauf zu verlassen, kann riskant sein. Eine individuell abgestimmte Vorsorgestrategie mit überobligatorischen Leistungen oder freiwilligen Einkäufen kann zusätzliche Sicherheit schaffen. Mein Rat: Denken Sie bei der langfristigen Unternehmensplanung auch an Ihre eigene finanzielle Zukunft.
Was sollten KMU bei der Wahl einer Pensionskasse neben den Kosten berücksichtigen?
Bei der Wahl einer Pensionskasse stehen häufig die Kosten im Vordergrund. Doch ebenso wichtig sind die finanzielle Stabilität, der Umwandlungssatz, die Leistungen bei Invalidität oder Tod sowie die Flexibilität der Vorsorgelösungen. Auch eine einfache Administration und persönliche Betreuung können für KMU entscheidend sein. Eine gute Vorsorgelösung muss zum Unternehmen passen und mit ihm mitwachsen können. Deshalb empfehle ich KMU, ihre Vorsorgelösung regelmässig zu überprüfen.
Loïc Sautebin, Tellco
Name
Loïc Sautebin
Position / Unternehmen
Regionalvertreter der Tellco pk in der Romandie
Unternehmensbeschreibung in 3 Sätzen

Seit der Gründung im Jahr 2002 haben sich mehr als 10‘000 Unternehmen mit rund 100‘000 Mitarbeitenden der Tellco pk für die berufliche Vorsorge angeschlossen. Damit zählt die Tellco pk zu den grössten unabhängigen Sammelstiftungen der Schweiz. Die Tellco pk bietet die ganze Palette an Vorsorgelösungen: vom gesetzlichen Minimum bis zu individuellen Wünschen - abgestimmt auf Ihre persönlichen Bedürfnisse und zu fairen Konditionen.